Job d’appoint pour retraité désigne une activité rémunérée, ponctuelle ou régulière, exercée en complément de la pension. Elle ne vise pas à remplacer un emploi à temps plein, mais à apporter un revenu supplémentaire, à rester actif ou à mettre une compétence au service des autres : petits travaux, jardinage, aide informatique, cours particuliers, accompagnement, garde, couture. La première question n’est pas où chercher, mais dans quel cadre juridique exercer, comme salarié d’un particulier, d’une association ou d’une entreprise, ou comme indépendant, car obligations, cotisations et protection diffèrent.
Ce qu’on appelle un job d’appoint à la retraite
Un job d’appoint désigne une activité rémunérée, ponctuelle ou régulière, exercée en complément de la pension. Elle ne vise pas à remplacer un emploi à temps plein, mais à apporter un revenu supplémentaire, à rester actif ou à mettre une compétence au service des autres. Les formes sont variées : petits travaux, jardinage, aide informatique, cours particuliers, accompagnement, garde, soutien scolaire, réparation, couture.
La première question à se poser n’est pas « où chercher », mais « dans quel cadre juridique exercer ». Selon que l’on travaille comme salarié d’un particulier, d’une association ou d’une entreprise, ou comme indépendant, les obligations, les cotisations et la protection ne sont pas les mêmes. Cette réflexion évite les mauvaises surprises fiscales ou sociales.
Choisir un statut : salarié ou indépendant
Deux grandes voies existent. La première est le salariat : un employeur, qui peut être un particulier, une association, une entreprise ou un organisme de services à la personne, signe un contrat avec vous et déclare votre rémunération. Vous bénéficiez alors d’un bulletin de paie et des règles du droit du travail.
La seconde est l’activité indépendante, très souvent sous le régime de la micro-entreprise. Un retraité peut cumuler sa pension avec ce statut, sous réserve de respecter les conditions de la législation, notamment les plafonds de chiffre d’affaires et les règles de cumul. Il doit alors déclarer son activité, tenir une comptabilité simple et s’acquitter des cotisations sociales dues. L’Assurance retraite doit être informée de la reprise d’activité.
Pension et revenus d’appoint : les règles du cumul
Le cumul emploi-retraite suppose d’avoir demandé toutes ses retraites de base et complémentaires. Il est intégral, sans plafond, à partir de l’âge du taux plein ou lorsque l’âge légal et la durée d’assurance requise sont réunis. Dans les autres cas, il est plafonné et la pension peut être diminuée si l’on dépasse la limite fixée.
Les activités exercées depuis 2023 peuvent ouvrir droit à une seconde pension, d’un montant limité. Des règles nouvelles sont annoncées pour les retraites débutant à partir de 2027. Avant de multiplier les missions, une simulation auprès de l’Assurance retraite est donc recommandée : elle permet de mesurer la marge disponible et d’anticiper l’impact sur l’impôt sur le revenu et, le cas échéant, sur certaines aides sociales.
Les missions les plus accessibles et leurs exigences
Plusieurs familles de missions reviennent fréquemment :
- les services à domicile : petits travaux, jardinage, entretien, aide numérique ;
- l’accompagnement des personnes : compagnie, courses, sorties, aide aux devoirs ;
- les remplacements ponctuels en restauration, accueil ou événementiel ;
- les prestations d’expertise : conseil, formation, relecture, comptabilité simple ;
- l’artisanat et la réparation : vélos, petit électroménager, couture, bricolage.
Chaque mission suppose des compétences et parfois des garanties : assurance responsabilité civile, agrément ou diplôme pour certaines activités réglementées, casier judiciaire vierge pour travailler auprès de personnes vulnérables. Mieux vaut s’en assurer avant de se présenter comme prestataire.
Où trouver des clients ou des offres
Plusieurs plateformes mettent en relation des particuliers et des personnes qui proposent leurs services. Certaines fonctionnent en demandes locales, d’autres en missions courtes pour des établissements de restauration, d’hôtellerie ou de santé. Des sites d’annonces spécialisés s’adressent directement aux seniors et aux retraités, avec des rubriques par type de service.
Au-delà des plateformes, le bouche-à-oreille reste très efficace : voisins, associations de quartier, mairies, commerçants, syndics et résidences pour seniors affichent souvent des besoins. Un petit message présentant précisément ce que l’on sait faire, les créneaux disponibles et le périmètre géographique génère plus de réponses qu’une annonce générale. Prenez soin de lire les conditions de chaque plateforme, notamment les commissions et les modalités de paiement.
Fixer ses tarifs sans se brader ni s’épuiser
Le tarif d’une prestation dépend du marché local, du temps passé, du déplacement, du matériel utilisé et, pour un indépendant, des cotisations à prélever. Un prix trop bas fatigue et finit par décourager ; un prix trop élevé fait fuir les premiers clients. Comparez avec des annonces comparables de votre secteur, puis ajustez à l’usage.
Précisez toujours à l’avance ce qui est inclus : durée, fournitures, déplacements, délai de paiement. Pour un salarié d’un particulier, le salaire minimum légal s’applique. Notez aussi vos heures réelles pendant quelques semaines : ce suivi montre si l’activité reste rentable une fois les frais de transport et le temps de préparation pris en compte, et si elle correspond à l’énergie que l’on souhaite y consacrer.
Santé, sécurité et assurance : des précautions à ne pas négliger
Même une petite mission comporte des risques : chute en jardinage, port de charges, travail en hauteur, accident sur le trajet, dommage causé chez un client. Une assurance responsabilité civile professionnelle ou une garantie adaptée protège contre les conséquences financières d’un incident. Selon le statut, la protection en cas d’accident du travail diffère, et un indépendant doit souvent la prévoir lui-même.
Il est sage d’adapter l’activité à sa condition physique. Mieux vaut décliner une mission trop lourde que de se blesser. En cas de doute sur une pathologie ou un traitement, demandez l’avis de votre médecin. Gardez enfin des preuves écrites des accords passés avec les clients : un simple message précisant la tâche et le prix évite les litiges.
Exemple concret : un ancien mécanicien et la réparation de vélos
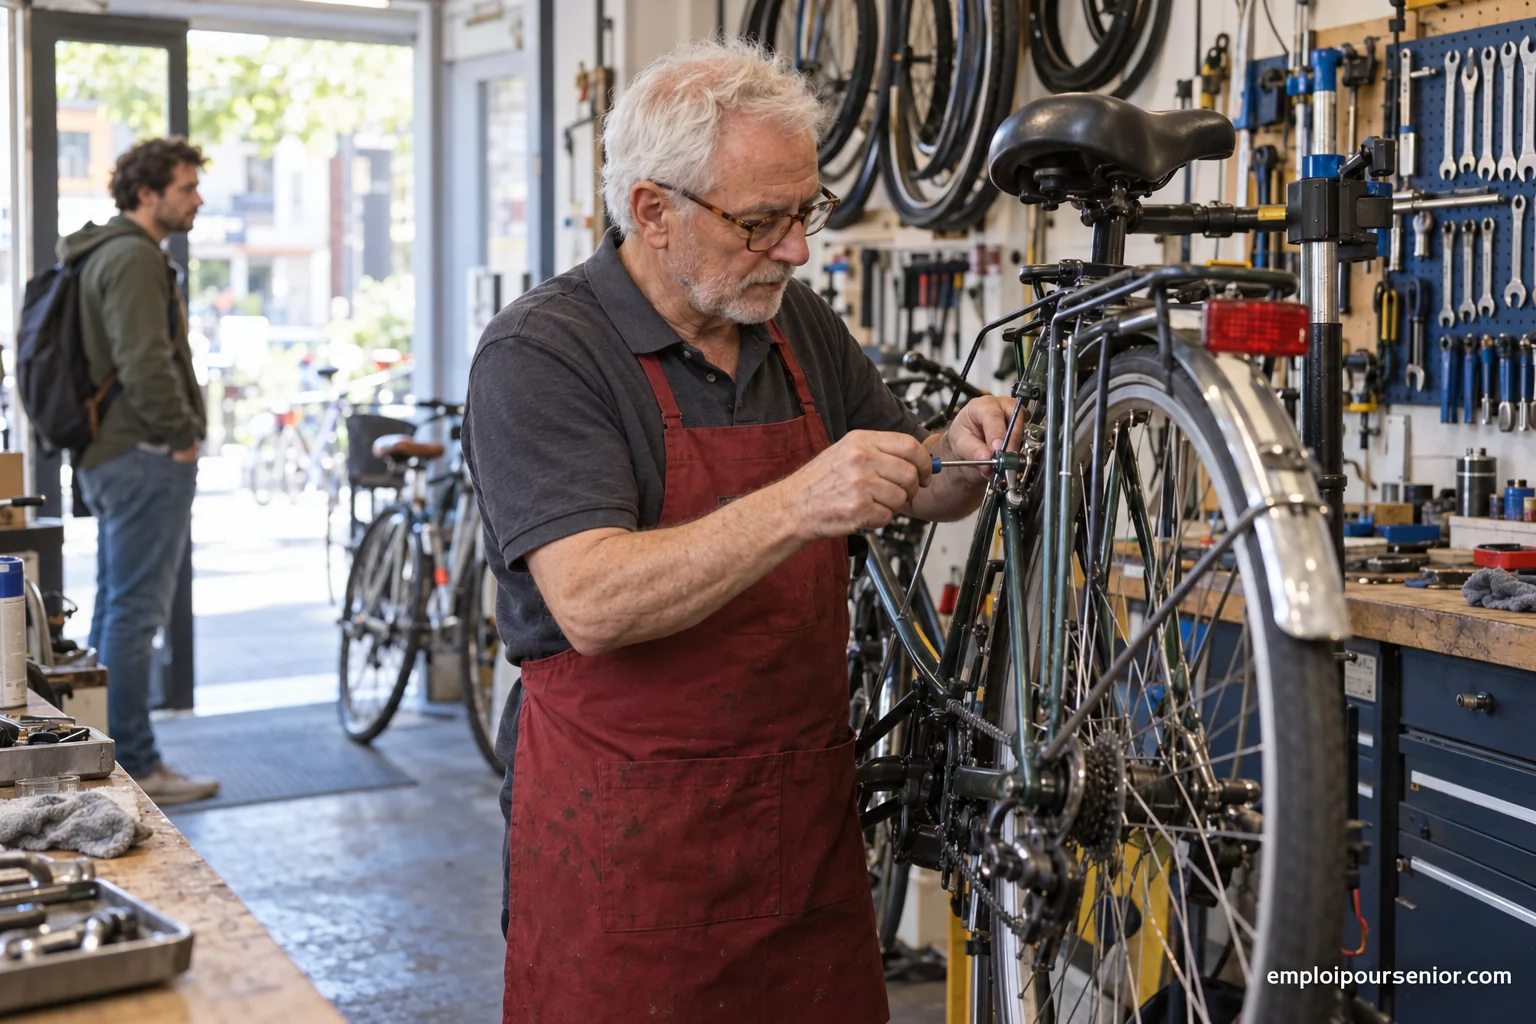
À titre d’exemple, un ancien mécanicien de maintenance, retraité depuis un an, décide de réparer des vélos pour ses voisins. Il vérifie d’abord sa situation de cumul auprès de l’Assurance retraite, choisit la micro-entreprise, souscrit une assurance responsabilité civile, puis publie une annonce sur une plateforme de services locaux et une autre dans sa résidence.
Il fixe un tarif horaire annoncé à l’avance, ajoute le prix des pièces et limite ses interventions à deux après-midis par semaine. Au bout de quelques mois, il ajuste ses prix et refuse les réparations qui dépassent son équipement. Cet exemple n’est ni une garantie de revenu ni une recommandation individuelle : chaque situation dépend du statut choisi, de la demande locale et de la pension.
Questions fréquentes
Un retraité peut-il être micro-entrepreneur ?
Oui, le statut de retraité et celui de micro-entrepreneur peuvent être cumulés, sous réserve de respecter les règles de la micro-entreprise, notamment les plafonds de chiffre d’affaires, et celles du cumul emploi-retraite. L’activité doit être déclarée à l’Assurance retraite, et les cotisations sociales restent dues. Une simulation évite de mauvaises surprises.
Faut-il déclarer un petit job d’appoint ?
Oui. Les revenus tirés d’une activité, même modeste, sont en principe imposables et, selon le cadre, soumis à cotisations. Le salarié d’un particulier est déclaré par son employeur ; l’indépendant déclare lui-même. La reprise d’activité doit en outre être signalée à la caisse de retraite. Les règles de déclaration précises sont à vérifier auprès de l’administration.
Un petit job peut-il réduire ma pension ?
Seulement dans le cadre d’un cumul plafonné, c’est-à-dire lorsque l’âge du taux plein ou les conditions d’âge légal et de durée d’assurance ne sont pas réunis et que le plafond est dépassé. Dans le cumul intégral, la pension n’est pas réduite. Dans tous les cas, la reprise d’activité doit être déclarée.
Quels sont les risques des plateformes de mise en relation ?
Elles prélèvent souvent une commission, imposent leurs conditions de paiement et peuvent évaluer les prestataires, ce qui influence la visibilité. Lisez les règles d’annulation, les assurances éventuelles et le statut qu’elles supposent. Une plateforme n’est qu’un outil d’intermédiation : elle n’assure pas de volume de travail ni de revenu régulier.
Peut-on travailler auprès de personnes âgées ou d’enfants sans diplôme ?
Cela dépend de l’activité. Certaines tâches d’aide ou de compagnie n’exigent pas de diplôme, mais l’accompagnement de personnes dépendantes, la garde d’enfants à titre professionnel ou les soins relèvent de règles propres, parfois avec agrément ou qualification. Renseignez-vous avant de proposer vos services pour rester dans la légalité.
Comment éviter de s’épuiser avec plusieurs petites missions ?
Fixez à l’avance un nombre d’heures maximal par semaine, regroupez les déplacements, acceptez seulement ce qui correspond à vos compétences et prévoyez des jours sans mission. Un tableau de suivi des heures et des revenus aide à décider s’il faut augmenter les tarifs ou refuser certaines demandes.